Guide · Mis à jour le 29 septembre 2026 · Lecture 8 min
Convention d'indemnisation directe au Québec, expliquée pas à pas
Divulgation : cet article est publié par SoumissionAuto.ca, un site d'information indépendant. Si vous demandez une soumission via nos liens, nous pouvons recevoir une rémunération de partenaires autorisés, sans frais pour vous. En savoir plus.
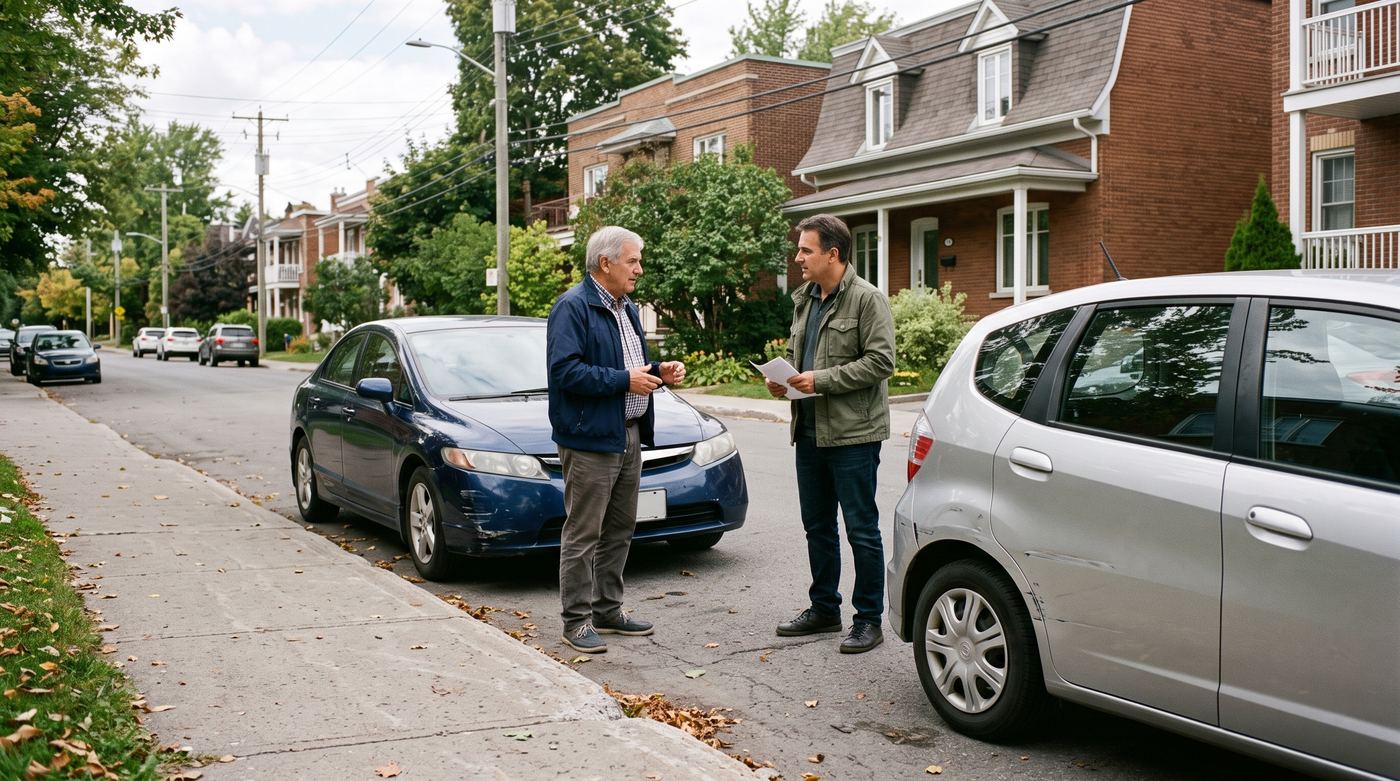
Un pare-chocs enfoncé à un feu rouge, une aile éraflée dans un stationnement : au Québec, la suite d'un accrochage ne ressemble pas à ce qu'on voit souvent au cinéma. Vous ne réclamez rien à l'assureur de l'autre conducteur, et il ne vous réclame rien non plus. Chacun appelle son propre assureur, qui l'indemnise pour les dommages à son véhicule selon sa part de responsabilité.
Ce mécanisme s'appelle la Convention d'indemnisation directe, souvent abrégée CID. Rédigée et mise à jour par le Groupement des assureurs automobiles (GAA), elle lie les assureurs automobiles et contient des barèmes qui fixent la responsabilité de chaque conducteur selon le scénario de l'accident.
Un rappel avant de commencer : la Convention vise les dommages matériels. Les blessures relèvent du régime public de la SAAQ, qui indemnise les personnes accidentées, qu'elles soient responsables ou non de l'accident.
Chacun est indemnisé par son propre assureur
Selon le GAA, chaque assureur se charge d'indemniser son propre assuré pour ses dommages matériels, que celui-ci soit responsable ou non de la collision. Le texte de la Convention précise que l'assureur indemnise son assuré « dans la mesure de la responsabilité des conducteurs des autres véhicules aux lieu et place de ces derniers ». Autrement dit, votre assureur vous verse ce que l'autre conducteur vous aurait dû.
Les assureurs ne se remboursent pas ensuite entre eux : selon le GAA, ils n'exercent plus leur droit de subrogation les uns contre les autres, ce qui a permis de réduire les délais et les coûts de règlement.
Ce principe a une base légale. L'article 116 de la Loi sur l'assurance automobile, reproduit en tête de la Convention, prévoit que, lorsque la Convention s'applique, le propriétaire exerce son recours pour le dommage matériel uniquement contre son propre assureur. Le même article permet au propriétaire insatisfait du règlement effectué suivant la Convention d'exercer ce recours contre son assureur selon les règles du droit commun.
Le F.P.Q. n° 1, la police type approuvée par l'Autorité des marchés financiers (AMF), range cette indemnisation sous le chapitre A, celui de la responsabilité civile : même un conducteur qui ne détient que ce chapitre est indemnisé pour sa voiture lorsqu'il n'est pas responsable.
Quand la Convention s'applique
Le GAA résume les conditions ainsi : la collision survient au Québec, elle implique au moins deux véhicules, les propriétaires des véhicules sont identifiés, les véhicules appartiennent à des propriétaires différents et le conducteur n'a pas heurté son propre véhicule. La Convention définit la collision largement : tout contact, y compris tous les types de chocs, entre des véhicules ou des parties de véhicules détachées, ou encore entre un véhicule et le chargement qui tombe d'un autre véhicule.
Concrètement, voici qui paie les dommages à votre véhicule selon la situation :
- Collision au Québec entre deux véhicules de propriétaires différents, tous identifiés : la Convention s'applique, et votre assureur vous indemnise selon votre part de responsabilité.
- Délit de fuite, lorsque l'autre conducteur quitte les lieux sans s'identifier : la Convention ne s'applique pas. Le GAA précise que vous serez indemnisé si vous détenez la protection « tous risques » ou « collision ou renversement », après déduction de votre franchise.
- Collision survenue aux États-Unis : la Convention ne s'applique pas ; ce sont les règles ordinaires de responsabilité et vos protections qui jouent.
- Collision avec un arbre ou un poteau : la Convention ne s'applique pas ; votre chapitre B vous indemnise selon les protections souscrites.
Ces trois derniers exemples sont ceux que donne le GAA pour illustrer les cas exclus.
Comparez avant de décider
Une seule demande, jusqu'à trois soumissions de partenaires autorisés au Québec. Gratuit et sans engagement.
Comparer mes soumissions d'assurance autoLe barème, ou comment la responsabilité est fixée
La Convention illustre, à l'aide de barèmes, la très grande majorité des scénarios d'accidents et détermine la responsabilité de chaque automobiliste. Selon le GAA, ces barèmes s'appuient sur le Code de la sécurité routière et sur la jurisprudence, et l'assureur doit les utiliser pour établir la part de responsabilité de son assuré. Les cas qui n'y figurent pas sont traités selon les règles du droit commun.
Deux règles du barème surprennent souvent. D'abord, sauf disposition contraire, il ne tient compte ni du point d'impact, ni de la vitesse, ni des conditions atmosphériques, ni de la visibilité, ni de l'état de la chaussée. Une collision arrière sur une chaussée glacée reste une collision arrière. Ensuite, le barème déclare « non avenus » toute reconnaissance de responsabilité et tout accord préalable à ce sujet. Dire « c'est ma faute » sous le coup de l'émotion ne fixe donc pas votre part.
Voici quelques cas tirés du barème publié par le GAA :
| Scénario | Ce que prévoit le barème |
|---|---|
| Un véhicule heurte l'arrière de celui qui le précède dans la même voie | 100 % pour le véhicule qui heurte, 0 % pour l'autre |
| Un véhicule change de voie et heurte un véhicule de l'autre voie | 100 % pour celui qui change de voie |
| Deux véhicules circulant dans des voies différentes se heurtent latéralement, sans changement de voie | 50 % chacun |
| Un véhicule recule ou fait demi-tour | 100 % pour celui qui recule, partage égal si plusieurs reculent |
| Un véhicule quitte un stationnement et cause l'accident | 100 % pour celui qui quitte le stationnement |
Le GAA rappelle que la version officielle de la Convention a priorité et qu'il revient à votre assureur de déterminer votre responsabilité à la suite de son enquête. Votre dossier au Fichier central des sinistres automobiles indiquera ensuite le pourcentage retenu, soit 0 %, 50 % ou 100 %, comme l'explique notre guide sur le Fichier central des sinistres et le dossier de conduite.
Quand votre franchise s'applique
La réponse dépend de votre part de responsabilité et des protections choisies au chapitre B, qui couvre les dommages à votre propre véhicule : B1 (tous risques), B2 (collision ou versement), B3 (accidents sans collision ni versement) et B4 (risques spécifiés). Pour une collision, ce sont B1 et B2 qui comptent ; le formulaire en vigueur désigne d'ailleurs la protection 2 comme les « risques de collision et de renversement ».
Selon le GAA, si vous n'êtes pas responsable, vous serez indemnisé même si votre police ne couvre pas la collision, sans franchise à payer. Si vous êtes responsable, vous serez indemnisé seulement si votre police couvre la collision, et vous paierez votre franchise. La Convention règle aussi le cas partagé : la franchise collision payable est égale à la proportion des dommages dont vous êtes responsable, multipliée par la franchise.
| Votre part | Payé au titre de la Convention, sans franchise | Payé par votre chapitre B (B1 ou B2) | Franchise collision |
|---|---|---|---|
| 0 % | La totalité de vos dommages | Rien à réclamer | Aucune |
| 50 % | La moitié de vos dommages | L'autre moitié, si vous détenez la protection | La moitié de votre franchise |
| 100 % | Rien | La totalité, si vous détenez la protection | Entière |
La Convention vise aussi, dans certaines limites et sur pièces justificatives, la perte liée à l'immobilisation du véhicule et les biens transportés : gardez vos reçus. Enfin, si vous ne détenez que le chapitre A, la part dont vous êtes responsable reste à vos frais.
Le constat amiable, l'outil de base sur les lieux
Offert par le GAA, le constat amiable sert lors d'une collision sans blessé. Il se remplit en ligne, sur téléphone ou tablette, ou sur papier. Selon le GAA, il permet aux parties de s'identifier et de rapporter rapidement l'accident à leur assureur respectif, sans qu'il soit nécessaire de faire venir les policiers pour un simple accrochage.
La marche à suivre décrite par le GAA :
- L'un des conducteurs détache la partie inférieure du constat et la remet à l'autre.
- Chacun remplit la section « Informations sur l'accident » de son propre formulaire.
- Chacun remet son formulaire à l'autre, qui remplit la section « Informations sur l'autre véhicule impliqué ».
- Chacun récupère son formulaire, avise son assureur ou son courtier et lui fait parvenir le constat sans délai.
Le GAA est clair : remplir un constat amiable ne constitue pas un aveu de responsabilité, c'est un simple constat d'accident. Aucun délai maximal ne s'applique, mais le GAA recommande de le remplir dans les meilleurs délais et d'en conserver une copie pendant six ans. Si l'autre conducteur refuse de coopérer, rien ne l'oblige à remplir le constat ; notez sa plaque, prenez des photos, appelez les policiers au besoin et communiquez rapidement avec votre assureur.
Ce qu'il faut noter avant de quitter les lieux
Le barème raisonne à partir des manœuvres : ce que faisait chaque véhicule au moment du choc compte davantage que l'ampleur des dégâts. Avant de repartir :
- S'il y a des blessés, appelez immédiatement les ambulanciers et les policiers.
- Sans constat, échangez au minimum nom, adresse, téléphone, numéro de permis de conduire, numéro de certificat d'immatriculation et coordonnées de l'assureur, comme le recommande le GAA.
- Notez le lieu exact, l'heure, la direction de chaque véhicule et la manœuvre en cours : changement de voie, marche arrière, sortie de stationnement, virage.
- Photographiez la position des véhicules, les dommages des deux côtés, la signalisation et le marquage au sol, et recueillez les coordonnées des témoins.
- Ne réglez rien de gré à gré : le F.P.Q. n° 1 prévoit que, sauf à ses propres frais, l'assuré ne doit ni se prononcer sur sa responsabilité ni régler une réclamation, et qu'une entente conclue sans le consentement de l'assureur ne lie pas celui-ci.
Déclarez ensuite l'accident à votre assureur, même si vous ne comptez rien réclamer. Le GAA le recommande pour que votre version des faits soit inscrite au dossier, et précise que déclarer un sinistre ne vous engage pas à réclamer.
Si vous contestez votre part de responsabilité
Demandez à votre assureur quel cas du barème il a retenu et sur quels faits il s'appuie, puis apportez ce qui peut changer l'analyse : constat, photos, témoignages. Selon le GAA, seul votre assureur peut modifier le pourcentage de responsabilité inscrit à votre dossier.
Si le désaccord persiste, l'article 116 de la Loi sur l'assurance automobile vous permet d'exercer votre recours contre votre assureur selon les règles du droit commun. La procédure de plainte de l'assureur, puis le transfert du dossier à l'AMF, sont décrits dans notre guide sur les étapes d'une réclamation. Le Centre d'information sur les assurances (Info-Assurance) du GAA peut aussi vous renseigner gratuitement.
Ce que la Convention change quand vous comparez
Puisque votre propre assureur vous indemnise, même quand l'autre conducteur est fautif, votre contrat compte davantage qu'on le pense. Un chapitre B comprenant B1 ou B2, et le montant de votre franchise, déterminent ce que vous recevrez les jours où vous serez responsable : comparez-les d'une soumission à l'autre, en plus de la prime.
Nous ne sommes ni assureur ni courtier : nous expliquons le fonctionnement de l'assurance auto au Québec, et notre partenaire autorisé vous présente des soumissions.
Comparez avant de décider
Une seule demande, jusqu'à trois soumissions de partenaires autorisés au Québec. Gratuit et sans engagement.
Comparer mes soumissions d'assurance autoSources
- Groupement des assureurs automobiles (GAA), gaa.qc.ca : Convention d'indemnisation directe (texte officiel et barème, qui reproduit l'article 116 de la Loi sur l'assurance automobile), constat amiable, règlement d'un sinistre auto, Centre d'information sur les assurances.
- Autorité des marchés financiers (AMF), lautorite.qc.ca : Police d'assurance automobile du Québec F.P.Q. n° 1, formulaire des propriétaires.
- Éducaloi, educaloi.qc.ca : « L'assurance automobile : ce que vous devez savoir ».
Pages consultées le 29 septembre 2026.