Guide · Mis à jour le 29 septembre 2026 · Lecture 8 min
Pneus d'hiver, télématique et usage du véhicule, ce qui compte pour votre assurance
Divulgation : cet article est publié par SoumissionAuto.ca, un site d'information indépendant. Si vous demandez une soumission via nos liens, nous pouvons recevoir une rémunération de partenaires autorisés, sans frais pour vous. En savoir plus.
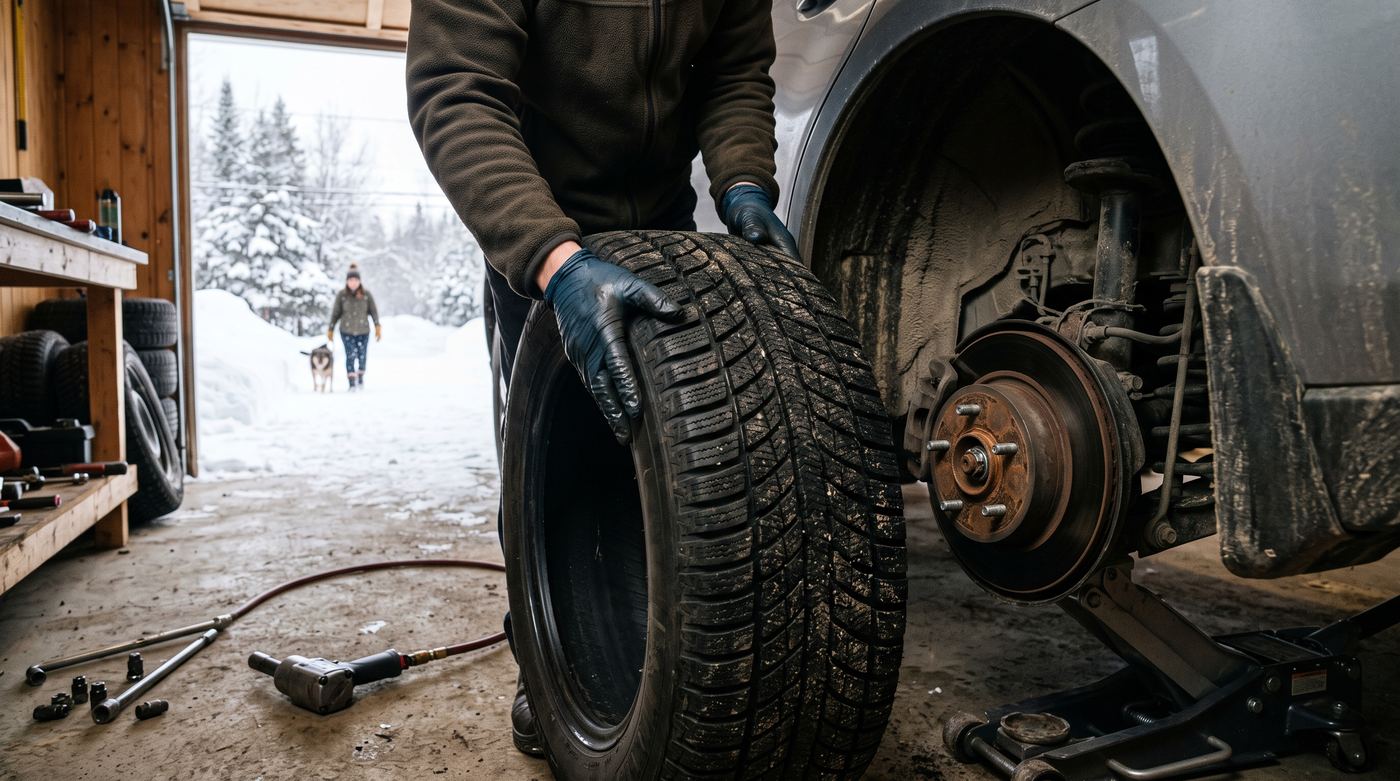
Trois sujets reviennent souvent quand on parle d'assurance auto au Québec : les pneus d'hiver, l'usage qu'on fait réellement de son véhicule et les programmes de télématique qui enregistrent la conduite. Le premier relève du Code de la sécurité routière, les deux autres de votre contrat. Voici ce qu'il faut savoir, en particulier si vous utilisez votre voiture pour le travail, la livraison ou le transport de passagers.
Pneus d'hiver, une obligation du Code de la sécurité routière
Selon la SAAQ, du 1er décembre au 15 mars inclusivement, tous les véhicules routiers motorisés immatriculés au Québec, autres qu'un véhicule lourd, un véhicule-outil ou une machine agricole, doivent être munis de pneus d'hiver. L'obligation vise aussi les véhicules de promenade offerts en location au Québec, les cyclomoteurs et les motocyclettes, et la SAAQ parle de quatre pneus d'hiver conformes et en bon état.
Pour être reconnu comme pneu d'hiver par le Code de la sécurité routière, un pneu doit porter le pictogramme officiel représentant une montagne et un flocon de neige, ou être muni de crampons. Selon la SAAQ, l'amende varie de 200 $ à 300 $, plus les frais. Les pneus à crampons, eux, sont autorisés du 15 octobre au 1er mai inclusivement, notamment pour les véhicules de promenade.
La SAAQ prévoit quelques exceptions, notamment les 7 premiers jours qui suivent l'achat d'un véhicule à un commerçant, les 7 jours qui précèdent la fin d'un contrat de location de 12 mois ou plus, la roue de secours, et le véhicule pour lequel un certificat d'exemption a été délivré, à demander dans SAAQclic ou dans un point de service.
Comme l'hiver arrive souvent avant la date limite, la SAAQ recommande, selon votre région, de faire poser vos pneus avant le 1er décembre, et suggère une profondeur de bande de roulement d'au moins 4,8 mm au moment de l'installation.
Et votre assurance dans tout ça
Info-Assurance, le site du Centre d'information sur les assurances, répond à la question que beaucoup se posent : vous serez indemnisé après un accrochage en plein hiver même si vos pneus d'hiver ne sont pas installés, pourvu que vous ayez les protections requises à votre contrat. Mais le sinistre sera inscrit à votre dossier, et vous risquez l'amende. Le même site précise qu'un vol survenu pendant que le moteur tournait pour réchauffer la voiture reste indemnisé si vous détenez la protection contre le vol, même s'il vaut mieux ne pas faciliter la tâche aux voleurs.
Les pneus d'hiver ne dispensent pas non plus d'adapter sa conduite. Info-Assurance rappelle que de mauvaises conditions routières ne vous dégagent pas de votre responsabilité. Les barèmes de la Convention d'indemnisation directe ne tiennent d'ailleurs pas compte, sauf exception, des conditions atmosphériques ni de l'état de la chaussée : une collision arrière sur la glace reste la responsabilité du véhicule qui heurte, comme l'explique notre guide sur la Convention d'indemnisation directe.
Côté contrat, le chapitre B du F.P.Q. n° 1 exclut les dommages aux pneus eux-mêmes, sauf s'ils coïncident avec d'autres dommages couverts ou s'ils résultent d'un incendie, d'un vol ou d'actes malveillants couverts. Et si vous remisez un véhicule pour l'hiver, deux avenants approuvés par l'AMF, les F.A.Q. n° 16 et n° 17, permettent de suspendre certaines garanties pendant le remisage, puis de les remettre en vigueur.
Comparez avant de décider
Une seule demande, jusqu'à trois soumissions de partenaires autorisés au Québec. Gratuit et sans engagement.
Comparer mes soumissions d'assurance autoL'usage déclaré du véhicule
Le F.P.Q. n° 1 exige de déclarer, à la souscription, pendant le contrat et au renouvellement, toute information qui peut influencer le risque, dont tout changement dans l'usage du véhicule et le fait que d'autres personnes le conduisent. La ville et la province de votre adresse sont réputées être les lieux d'usage principal, de remisage et de stationnement du véhicule ; sinon, il faut le déclarer.
L'AMF donne des exemples concrets de situations à signaler : votre emploi exige désormais de prendre votre véhicule pour affaires, par exemple pour visiter des clients ; un nouvel emploi allonge votre trajet ; vous prêtez souvent votre véhicule ; vous êtes payé pour transporter des personnes ; vous déménagez ; vous avez eu un accident ; ou vous apportez une amélioration importante qui augmente la valeur du véhicule. Dans ce dernier cas, conservez vos factures : l'AMF prévient que vous pourriez devoir prouver ces améliorations.
| Usage | Exemple | Ce qu'il faut déclarer |
|---|---|---|
| Promenade | Courses, loisirs, visites | La distance annuelle estimée |
| Trajet vers le travail ou les études | Aller au bureau ou à l'école | La distance du trajet, un changement d'emploi |
| Affaires | Visiter des clients, se rendre sur des chantiers | Tout nouvel usage pour le travail |
| Livraison de biens | Livrer pour un restaurant ou un commerce | L'activité, avant de commencer |
| Transport rémunéré de personnes | Conduire par une application mobile | L'activité, avant de commencer |
Les appellations exactes varient d'un assureur à l'autre : ce qui compte, c'est que votre description corresponde à la réalité.
Si le risque augmente, l'AMF indique que l'assureur peut augmenter la prime, voire, dans certains cas, mettre fin au contrat. Le F.P.Q. n° 1 prévoit qu'il peut vous proposer par écrit une nouvelle prime, à accepter et à payer dans les 30 jours, faute de quoi le contrat prend fin. À l'inverse, une fausse déclaration ou une réticence de nature à influencer sensiblement un assureur raisonnable lui permet de demander l'annulation du chapitre visé ; dans d'autres cas, l'indemnité peut être réduite en proportion de la prime payée par rapport à celle qui aurait été exigée.
Le kilométrage annuel
L'AMF cite la distance parcourue parmi les critères qui influencent la prime, au même titre que l'usage du véhicule pour le travail. Estimez votre kilométrage honnêtement, à partir de l'odomètre, et signalez un changement important : un nouvel emploi plus éloigné, le télétravail, la retraite. Un tel changement peut modifier la prime, dans un sens ou dans l'autre, selon les règles de chaque assureur.
La télématique et l'assurance à l'usage
Certains assureurs proposent la télématique, une technologie qui enregistre des informations sur votre façon de conduire : une puce installée dans le véhicule ou une application sur votre téléphone transmet des données comme les vitesses maximales ou les arrêts et départs brusques. Selon l'AMF, l'assureur utilise ensuite ces informations pour calculer votre prime : vous pourriez obtenir un rabais ou, au contraire, voir le prix de votre assurance augmenter. Certains assureurs revoient la prime chaque mois.
L'adhésion est un choix, et l'AMF invite à bien comprendre le programme avant de l'accepter. Elle suggère de vous informer sur les points suivants :
| Question à poser avant d'adhérer | Pourquoi |
|---|---|
| Quelles données l'assureur recevra-t-il ? | Kilométrage, freinages brusques, déplacements : savoir ce qui est mesuré |
| Qui pourra consulter ces données ? | La confidentialité de vos déplacements |
| Sur quelle période la prime est-elle calculée ? | Chaque mois, chaque six mois ou autrement |
| Quels rabais et quelles augmentations sont possibles ? | La prime peut évoluer dans les deux sens |
| Comment vos renseignements personnels sont-ils protégés ? | La sécurité des données |
| Comment mettre fin au programme ? | Garder la possibilité de vous retirer |
L'AMF ajoute que votre assureur doit s'engager à ne pas utiliser vos données pour vous refuser une réclamation en cas d'accident ni pour décider de ne plus vous assurer. Deux mises en garde complètent le portrait : si une autre personne conduit votre véhicule, sa façon de conduire peut influencer votre prix, et aucune technologie n'est entièrement à l'abri des pirates.
Autopartage, covoiturage et transport rémunéré
Le F.P.Q. n° 1 exclut, au chapitre A comme au chapitre B, les sinistres survenus pendant que le véhicule assuré est loué à une autre personne ou utilisé comme taxi ou comme tout autre véhicule fourni avec chauffeur. L'assureur peut accepter de couvrir ces situations en les inscrivant aux conditions particulières ou par un avenant. Louer votre voiture à des particuliers par une plateforme d'autopartage, ou transporter des passagers contre rémunération, sort donc du cadre de base : demandez à la plateforme quelle assurance s'applique et à quel moment, et à votre assureur si un avenant est nécessaire.
Pour le transport rémunéré de personnes par application, l'AMF explique que l'entreprise qui gère l'application doit détenir une assurance automobile. Vous devez tout de même informer votre assureur de votre intention d'offrir vos services. Pour vos besoins personnels, votre assurance vous couvre ; dès que vous ouvrez l'application pour vous rendre disponible, c'est l'assurance de l'entreprise qui s'applique, jusqu'à ce que vous la fermiez. Vous conservez les protections choisies pour votre assurance personnelle, et vos franchises restent les mêmes ; sans protection pour les dommages à votre véhicule dans votre contrat personnel, vous n'en aurez pas non plus pendant cette activité. L'avenant F.A.Q. n° 48 vise ce transport rémunéré.
Pour la livraison, l'AMF distingue deux cas. Le livreur salarié peut être couvert par l'assurance de son employeur lorsqu'il se rend disponible pour une livraison, ce que prévoit l'avenant F.A.Q. n° 48a. Le travailleur autonome, ou le salarié dont l'employeur ne détient pas d'assurance, n'est pas couvert pour cette activité par son contrat personnel : il doit en informer son assureur et, si celui-ci ne peut pas couvrir l'activité, trouver un assureur qui l'accepte. Après un sinistre, avisez toujours votre propre assureur, puis l'entreprise ou l'employeur concerné.
Si vous partagez simplement les frais d'un trajet avec des collègues, demandez à votre assureur comment il qualifie cette situation : ce n'est pas la même chose qu'un transport rémunéré.
Ce qu'il faut déclarer, et quand
- Nouvel emploi, trajet plus long ou usage pour affaires : avisez l'assureur sans attendre le renouvellement.
- Début de livraisons ou de transport rémunéré : avisez l'assureur avant de commencer.
- Prêt fréquent du véhicule à un autre conducteur : avisez l'assureur.
- Remisage pour l'hiver : renseignez-vous sur les avenants de remisage.
- Adhésion à un programme de télématique : lisez les conditions et posez les questions suggérées par l'AMF.
Nous ne sommes ni assureur ni courtier : nous expliquons ces règles, et notre partenaire autorisé vous présente des soumissions fondées sur l'usage que vous déclarez.
Comparez avant de décider
Une seule demande, jusqu'à trois soumissions de partenaires autorisés au Québec. Gratuit et sans engagement.
Comparer mes soumissions d'assurance autoSources
- Société de l'assurance automobile du Québec (SAAQ), saaq.gouv.qc.ca : préparation hivernale et obligation des pneus d'hiver.
- Info-Assurance, Centre d'information sur les assurances, infoassurance.ca : « Les accidents en hiver et l'assurance auto ».
- Autorité des marchés financiers (AMF), lautorite.qc.ca : « Télématique : rabais pour votre assurance auto ? », « Vous souhaitez offrir vos services à titre de chauffeur ou de livreur ? », « Comment limiter les problèmes avec l'assurance auto », « Prix assurance automobile : comment est-il déterminé ? », F.P.Q. n° 1 et avenants F.A.Q. n° 16, 17, 48 et 48a.
- Groupement des assureurs automobiles (GAA), gaa.qc.ca : barème de la Convention d'indemnisation directe.
Pages consultées le 29 septembre 2026.